
Por Redacción
Latinoamérica acelera el despliegue de centros de datos impulsada por la nube, la digitalización y la inteligencia artificial. Con más de 1 GW de inventario entre sus cuatro principales mercados, la expansión abre una nueva escala de oportunidades para HVAC&R, pero también eleva las exigencias sobre energía, agua, densidad térmica, confiabilidad y talento especializado.
La economía digital tiene una infraestructura física que crece a gran velocidad. Detrás de cada consulta en la nube, transacción electrónica, plataforma de streaming o modelo de inteligencia artificial existe una red de servidores que procesa y almacena información y que, al hacerlo, genera calor que debe retirarse de manera continua.
En Latinoamérica, esa infraestructura está entrando en una nueva etapa.
Durante el primer trimestre de 2026, el inventario conjunto de los cuatro mayores mercados de centros de datos de la región, São Paulo, Querétaro, Santiago y Bogotá, alcanzó 1,045 MW, de acuerdo con CBRE. La cifra representa un crecimiento interanual de 41.3 %.
El avance viene acompañado por una demanda que continúa absorbiendo buena parte de la nueva infraestructura. JLL reportó que durante 2025 el inventario de colocación en Latinoamérica creció 20 %, mientras la vacancia promedio regional se mantuvo alrededor de 9 %. Además, 42 % de la capacidad en construcción de los segmentos de colocación e hiperescala ya se encontraba precontratada.
No se trata, sin embargo, de un crecimiento uniforme. Brasil conserva la mayor escala; México experimenta una aceleración notable; Chile consolida un mercado que lleva años desarrollándose, y Colombia avanza desde una infraestructura todavía menor.
Brasil lidera, México acelera
São Paulo continúa a la cabeza de la región con 536.7 MW de inventario, más de la mitad de la capacidad conjunta de los cuatro principales mercados analizados por CBRE.
Pero Querétaro protagoniza el movimiento más acelerado. El mercado mexicano alcanzó 298.2 MW, con un crecimiento interanual de 450.2 %, impulsado principalmente por despliegues de hiperescala y cargas relacionadas con inteligencia artificial. Santiago llegó a 165.8 MW y Bogotá a 44.3 MW.
El crecimiento mexicano podría adquirir una escala todavía mayor. En septiembre de 2025, el Gobierno de México anunció una inversión de 4,800 millones de dólares de CloudHQ para desarrollar un campus de seis centros de datos en Querétaro, con una capacidad total proyectada de 900 MW. Para una primera etapa de 200 MW ya se había asegurado el suministro eléctrico. El proyecto anunció, además, sistemas de enfriamiento sin consumo de agua.
Chile, por su parte, ha colocado la sustentabilidad en el centro de la discusión. Su Plan Nacional de Data Centers surgió ante un escenario de expansión de capacidad e inversiones proyectadas superiores a 4,000 millones de dólares, incorporando asuntos como descarbonización y reducción de la huella hídrica.
Para HVAC&R, ambos casos anticipan una transformación importante: la capacidad de enfriamiento ya no puede analizarse separada de la disponibilidad de energía y agua del lugar donde operará el centro de datos.
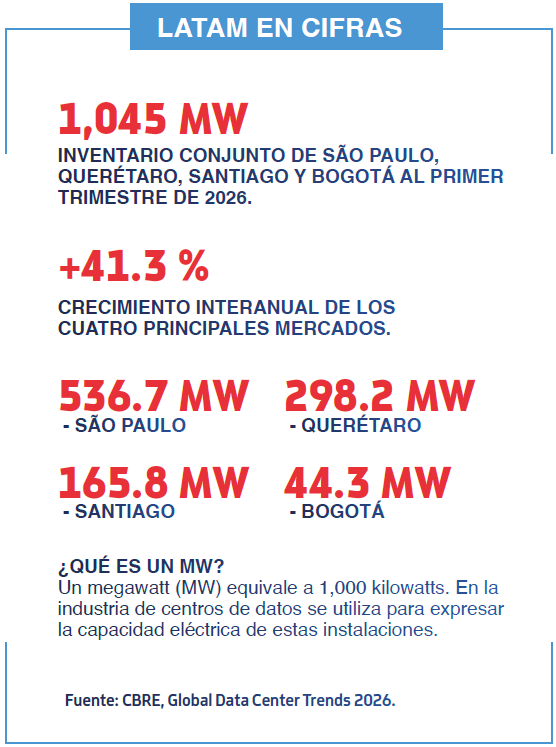
Querétaro alcanzó 298.2 MW de capacidad y registró un crecimiento interanual de 450.2 %, consolidándose como el segundo gran mercado regional.
Más cómputo significa más calor
El crecimiento latinoamericano forma parte de un fenómeno global mucho mayor.
La Agencia Internacional de Energía (AIE) estima que los centros de datos consumieron alrededor de 415 TWh de electricidad en 2024, aproximadamente 1.5 % del consumo eléctrico mundial. Para 2030, su escenario base proyecta alrededor de 945 TWh, más del doble en apenas seis años.
La inteligencia artificial es uno de los grandes impulsores de ese incremento. El entrenamiento y operación de modelos requieren servidores de alto desempeño capaces de ejecutar enormes cantidades de cálculos, concentrando cada vez más potencia en espacios reducidos.
Y buena parte de la electricidad utilizada por esos equipos termina convertida en calor.
Por eso, un centro de datos no puede simplemente “estar frío”. Debe mantener condiciones térmicas controladas 24 horas al día, siete días a la semana, bajo requerimientos elevados de disponibilidad. Una desviación térmica puede afectar el desempeño del hardware y una interrupción prolongada del sistema de enfriamiento puede comprometer la continuidad operativa.
La AIE estima que la infraestructura de soporte, que incluye enfriamiento y otros sistemas auxiliares, representará alrededor de 20 % del crecimiento neto del consumo eléctrico de los centros de datos hacia 2030.
Ahí aparece una oportunidad directa para HVAC&R, pero también una exigencia distinta. Ya no basta con retirar calor: hay que hacerlo con eficiencia, redundancia, control y capacidad de respuesta compatibles con una instalación de misión crítica.
Del aire al líquido: una transición híbrida
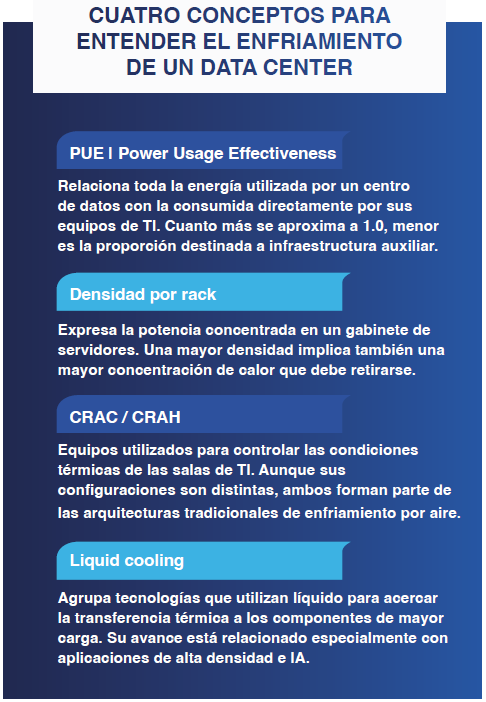
La inteligencia artificial ha acelerado otra transformación: el aumento de la densidad térmica dentro de los racks.
Durante años, la refrigeración de los centros de datos ha dependido principalmente del acondicionamiento y movimiento del aire. CRAC, CRAH, chillers, sistemas de contención y distintas estrategias de distribución siguen formando parte de una enorme cantidad de instalaciones y continuarán haciéndolo.
Los datos de Uptime Institute ayudan a dimensionar el cambio. En su encuesta global de 2025, 82 % de los operadores reportó que la mayor densidad presente en sus instalaciones todavía se encontraba por debajo de 30 kW por rack. Las densidades extremas existen, pero aún son minoritarias.
Sin embargo, procesadores más potentes y aceleradores para IA están concentrando cantidades crecientes de calor. Conforme aumenta esa densidad, retirar el calor exclusivamente mediante aire se vuelve más complejo.
Es aquí donde el Direct Liquid Cooling (DLC) comienza a ganar espacio. Tecnologías direct-to-chip, placas frías, unidades de distribución de refrigerante (CDU), intercambiadores de puerta trasera y otras arquitecturas permiten acercar el medio de transferencia térmica a los componentes de mayor carga.
Pero esto no significa el final del enfriamiento por aire.
Durante los próximos años será cada vez más común encontrar arquitecturas híbridas, donde el líquido atienda las cargas de mayor densidad mientras los sistemas de aire continúan climatizando otros racks, componentes y espacios.
Para HVAC&R, el cambio es profundo: producción de agua helada, rechazo de calor, bombeo, intercambiadores, control y redundancia continúan siendo fundamentales, pero ahora deben integrarse con una infraestructura térmica que puede llegar prácticamente hasta el procesador.
El líquido no elimina a HVAC: cambia el lugar donde comienza la transferencia de calor.
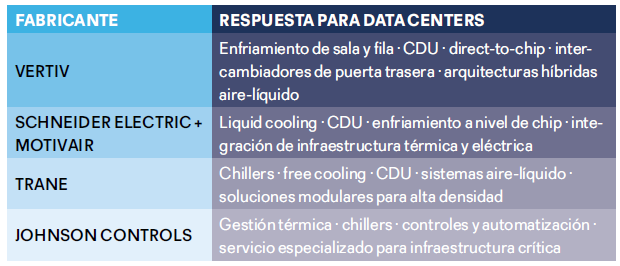
LA INDUSTRIA HVAC&R RESPONDE
El crecimiento de los data centers y las mayores densidades térmicas están ampliando las soluciones de los fabricantes para infraestructura crítica.
Una tendencia común
La respuesta de la industria apunta hacia sistemas térmicos más integrados, modulares y preparados para combinar enfriamiento por aire y líquido según la densidad de las cargas de TI.
Energía y agua: los límites del crecimiento
Construir más centros de datos requiere un recurso que no siempre puede crecer a la misma velocidad: electricidad.
La expansión de estas instalaciones está ejerciendo presión sobre redes y disponibilidad de potencia en diferentes mercados. La AIE advierte que las restricciones de infraestructura eléctrica pueden retrasar nuevos proyectos, mientras CBRE identifica la disponibilidad energética como uno de los factores que condicionan el crecimiento de distintos mercados de centros de datos.
Para HVAC&R, esto cambia el valor de cada mejora en eficiencia.
En una instalación con disponibilidad energética limitada, reducir la energía destinada al enfriamiento no representa únicamente disminuir el costo operativo o la huella ambiental: también puede liberar capacidad eléctrica para la infraestructura informática que genera el negocio.
El agua plantea una discusión semejante.
Algunas arquitecturas térmicas pueden aprovecharla para mejorar la eficiencia del rechazo de calor, pero en regiones con estrés hídrico esta decisión debe analizarse bajo otra perspectiva. Chile ha incorporado la huella hídrica en su estrategia de desarrollo de centros de datos, mientras nuevos proyectos en México comienzan a destacar diseños que buscan prescindir del consumo de agua para enfriamiento.
No existe, por tanto, una única arquitectura térmica adecuada para toda Latinoamérica. Clima, energía, agua, densidad informática, redundancia y características del proyecto determinan qué solución resulta viable.
El siguiente cuello de botella puede ser humano
A la disponibilidad de energía y agua se suma otro recurso crítico: el talento.
Casi dos terceras partes de los operadores de centros de datos consultados por Uptime Institute reportaron dificultades para encontrar personal calificado, retenerlo o ambas cosas.
El desafío aumenta conforme las arquitecturas térmicas se vuelven más complejas. Diseñar, operar y mantener estos sistemas exige conocimientos de climatización y refrigeración, pero también de controles, automatización, redundancia, monitoreo, calidad del agua y protocolos propios de instalaciones donde una intervención incorrecta puede comprometer una operación crítica.
Esto abre espacio para fabricantes, proyectistas, integradores, contratistas, especialistas en commissioning, empresas de mantenimiento y personal técnico. Pero también exige mayor especialización.
El crecimiento de los clústeres digitales puede terminar generando ecosistemas técnicos alrededor de ellos. Querétaro ya ofrece una señal: conforme aumenta la infraestructura instalada, fabricantes y proveedores de servicios están fortaleciendo su presencia local para reducir desplazamientos y mejorar sus tiempos de respuesta.
Una oportunidad para HVAC&R
Los 1,045 MW que hoy concentran São Paulo, Querétaro, Santiago y Bogotá cuentan apenas una parte de la historia.
Detrás de cada nuevo megawatt de capacidad digital existe infraestructura eléctrica, sistemas de respaldo, automatización y una cadena térmica cuya función es retirar continuamente el calor generado por el cómputo.
Para la industria HVAC&R latinoamericana, esto representa un mercado en expansión, pero también una nueva vara técnica.
Los sistemas tendrán que responder a mayores densidades, integrar tecnologías de aire y líquido, consumir menos energía y, donde las condiciones lo exijan, reducir también el uso de agua. Todo ello sin comprometer la disponibilidad de instalaciones que prácticamente nunca pueden detenerse.
Por eso, la oportunidad no consiste simplemente en enfriar más centros de datos.
Consiste en desarrollar la ingeniería, los equipos, el mantenimiento y el talento capaces de acompañar una infraestructura digital que está creciendo y transformándose rápidamente.
Latinoamérica ya superó el gigawatt de inventario entre sus cuatro principales mercados. El desafío para HVAC&R será crecer al mismo ritmo. Porque detrás de la nube hay servidores; detrás de los servidores, calor; y detrás de la continuidad de la era digital, hay una infraestructura térmica que no puede detenerse.
